

Un simple trajet jusqu’à la boulangerie peut se transformer en facture de plusieurs milliers d’euros si une portière mal fermée raye la carrosserie du véhicule voisin. Comprendre ce que couvre réellement une assurance auto, pourquoi elle reste indispensable même pour les petits trajets, et comment choisir des garanties adaptées à son profil sans payer pour l’inutile : voilà l’enjeu de cet article, traité comme un véritable outil de gestion du risque quotidien plutôt que comme une simple formalité administrative.
- La responsabilité civile est la seule garantie obligatoire : elle couvre les dommages causés aux tiers, jamais les vôtres
- Le choix entre tiers, intermédiaire et tous risques dépend surtout de la valeur du véhicule et du profil du conducteur
- La franchise et le bonus-malus déterminent le coût réel supporté après un sinistre, bien plus que la prime annuelle seule
- Jeune conducteur, gros rouleur, véhicule électrique : chaque profil appelle un arbitrage différent entre garanties et budget
- Déclarer un sinistre sous 5 jours (2 jours en cas de vol) conditionne la rapidité et le montant de l’indemnisation
Table des matières
Pourquoi l’assurance auto est une protection essentielle
Conduire un véhicule, c’est accepter un risque statistique : selon la Sécurité routière, plusieurs centaines de milliers d’accidents corporels et matériels surviennent chaque année en France. Un contrat d’assurance auto ne relève donc pas du luxe administratif, mais d’un mécanisme de mutualisation qui protège trois fronts simultanément : le patrimoine du conducteur, la santé financière des victimes, et la continuité de l’usage du véhicule.
Sans couverture adaptée, un accident responsable peut engager des sommes considérables. Les frais médicaux d’une victime gravement blessée, une rééducation longue ou une invalidité permanente peuvent se chiffrer en centaines de milliers d’euros, voire davantage. Le code des assurances encadre précisément ce mécanisme de solidarité financière, en imposant un socle minimal et en organisant les modalités d’indemnisation.
L’assurance auto agit donc comme un filet : elle transforme un risque financier potentiellement ruineux en une charge prévisible, la prime annuelle. C’est cette logique assurantielle, souvent mal comprise, qui justifie l’obligation légale que tout conducteur doit respecter dès lors qu’un véhicule est mis en circulation, même pour un usage occasionnel.
Obligation légale : ce que couvre la responsabilité civile
Le socle minimal imposé par la loi
La responsabilité civile, aussi appelée assurance au tiers, constitue le seuil minimum obligatoire pour tout véhicule terrestre à moteur, qu’il roule ou reste stationné sur la voie publique. Elle indemnise les dommages corporels et matériels causés à des tiers : piétons, passagers, autres véhicules, ou biens endommagés lors d’un accident dont le conducteur assuré est responsable.
Cette garantie ne couvre en revanche jamais les dommages subis par le conducteur fautif lui-même, ni les réparations de son propre véhicule. Un automobiliste qui percute un mur avec sa seule assurance au tiers devra assumer seul le coût des réparations, aussi élevé soit-il.
Les conséquences d’un défaut d’assurance
Rouler sans assurance constitue un délit pénal en France. Les sanctions prévues incluent :
- une amende pouvant atteindre 3 750 euros
- la suspension voire l’annulation du permis de conduire
- la confiscation du véhicule
- l’obligation de rembourser intégralement les indemnisations versées aux victimes par le Fonds de garantie
Le Fonds de garantie des assurances obligatoires de dommages intervient justement pour indemniser les victimes d’accidents causés par des conducteurs non assurés ou non identifiés, mais il se retourne systématiquement contre le responsable pour récupérer les sommes avancées. L’obligation légale posée, reste à déterminer le niveau de protection qui correspond réellement à sa situation : c’est là que la distinction entre les grandes formules prend tout son sens.
Au tiers, intermédiaire, tous risques : choisir le bon niveau de garanties
Les trois grandes familles de contrats
Au-delà du socle obligatoire, les assureurs proposent des formules échelonnées qui ajoutent progressivement des garanties complémentaires. On distingue généralement trois niveaux :
| Formule | Couverture principale | Profil adapté |
|---|---|---|
| Au tiers | Dommages causés aux tiers uniquement | Véhicule ancien, faible valeur de revente |
| Intermédiaire (tiers étendu) | Responsabilité civile + vol, incendie, bris de glace | Véhicule de valeur moyenne, usage régulier |
| Tous risques | Responsabilité civile + dommages tous accidents, même responsable | Véhicule neuf ou récent, financement en cours |
Une logique de coût/risque plutôt qu’une opposition binaire
Le choix ne doit pas se résumer à une question de budget immédiat. Un véhicule évalué à moins de 3 000 euros ne justifie généralement pas une assurance tous risques, dont le coût annuel peut dépasser la valeur résiduelle du bien en quelques années. À l’inverse, un véhicule récent ou encore sous crédit mérite une couverture large : en cas de sinistre responsable ou de destruction totale, l’absence de garantie dommages tous accidents laisse le propriétaire sans indemnisation, tout en continuant de rembourser un prêt.
L’assurance au tiers reste pertinente pour les véhicules secondaires peu utilisés, les voitures de collection assurées au kilométrage, ou les automobiles en fin de vie. La formule intermédiaire représente souvent le meilleur compromis pour un usage quotidien classique, en couvrant les sinistres les plus fréquents sans le coût d’une formule complète. Une fois le niveau de formule choisi, il reste à examiner le détail des garanties qui la composent, car c’est là que se nichent souvent les mauvaises surprises.
Garanties clés à comprendre et pièges fréquents du contrat
Les garanties qui font la différence au quotidien
Chaque garantie répond à un risque précis et mérite d’être évaluée selon son usage réel du véhicule :
- bris de glace : couvre le remplacement du pare-brise, souvent sans franchise ou avec une franchise réduite
- vol : indemnise en cas de disparition du véhicule, sous réserve de preuves (plainte, antivol homologué)
- incendie : couvre les dommages liés à un feu, qu’il soit accidentel ou criminel
- catastrophes naturelles : s’active après un arrêté ministériel reconnaissant l’état de catastrophe naturelle (inondation, grêle, mouvement de terrain)
- protection du conducteur : indemnise les blessures du conducteur lui-même, souvent absente de la responsabilité civile seule
- assistance : prend en charge le dépannage, le remorquage, voire un véhicule de remplacement
- protection juridique : finance les frais de défense en cas de litige lié à l’accident
Pour sécuriser son véhicule au quotidien, certains équipements complémentaires limitent les risques de vol ou de dommage et peuvent parfois réduire la prime.
-
 GADLANE Canne Antivol Haute Visibilité avec 2 Clés (Jaune) | Barre Bloque Volant pour la Caravane, Fourgon, VoitureSÉCURISÉ - Antivol volant robustes en métal pour voitures; verrouille le volant en place. VERROUILLAGE FACILE - Ce verrou de roue de voiture GADLANE est facile à sécuriser et extrêmement difficile à retirer pour les voleurs et échoue même à un voleur professionnel en utilisant les outils appropriés. COMPATIBLE - Convient à la plupart des véhicules, y compris: voitures, fourgonnettes, caravanes, etc. HAUTE VISIBILITÉ - Les voleurs seront immédiatement découragés lorsqu'ils verront la serrure jaune aux couleurs vives. REVÊTEMENT SOUPLE - Fabriqué à partir de métal solide entouré d'un revêtement doux pour protéger le volant contre les dommages.
-
 ARTAGO 870 Antivol Voiture Haut de Gamme, Canne Antivol Voiture 2en1 | Alarme Intelligente, 120dB, LED Nuit, Warning Dissuasif | Bloque Volant Plus Sûr Autour d'un Rayon, Meilleure Barre Bloc Auto SUVL’ANTIVOL VOITURE LE PLUS AVANCÉ: Sans ou avec alarme, OUI, vous pouvez choisir. De plus, outre sa puissante alarme, l’ARTAGO 870 dispose d’une fonction exclusive d’AVERTISSEMENT pré-alarme avec une sensibilité optimisée afin d’éviter même la tentative de vol et les dommages qu’elle peut provoquer. Ce n’est que si l’attaque se poursuit que l’alarme la plus puissante du marché est déclenchée. Cet antivol de volant exclusif avec alarme utilise une pile CR2 longue durée (les autres utilisent des piles AAA qui perdent leur charge par temps froid et ne durent pas longtemps). PLUS SÛR ET VISIBLE : La meilleure canne antivol voiture choisi par les spécialistes dans la comparaison du magazine AutoBild. Couleur jaune frappante plus dissuasive pour éloigner le voleur. Antivol de voiture haut de gamme en acier spécial avec clés de haute sécurité. Double alerte, en plus de sa puissante alarme sonore de 120dba, il dispose d'une alerte LED lumineuse : une combinaison unique qui rendra plus difficile le vol de votre voiture dans la nuit et les endroits sombres. PLUS EFFICACE AUTOUR D’UN RAYON : Grâce à ses bras articulés et ses dimensions plus pratiques, il peut être placé autour de l'un des rayons du volant, ce qui le rend plus sûr car il restera verrouillé même en coupant les deux côtés du volant. De plus, être verrouillé autour d’un RAYON du volant limite le mouvement de l’antivol, donc pas besoin de s'adapter si serré pour ne pas endommager le volant et pour s'adapter à la plupart des voitures. Il est livré avec des coussinets de réglage si besoin. PRATIQUE ET FACILE À UTILISER : Grâce à son système exclusif Press & Click, cet bloque volant voiture est plus rapide à verrouiller sans utiliser la clé. Le seul que vous pouvez transporter verrouillé en évitant les désagréments causés par les autres. Pour l'ouvrir, la position avant de la clé la rend plus pratique. Les bras articulés sont entièrement caoutchoutés pour ne pas abîmer votre volant. L'ARTAGO 870 dispose d'un module électronique remplaçable de haute technologie (avec d'autres si à l'avenir vous avez un problème avec l'électronique intégrée, vous êtes obligé de gaspiller tout l’antivol). ESPRIT ARTAGO : Il vaut la peine de connaître la grande histoire de la marque pour apprécier l'esprit d'amélioration et l'enthousiasme pour créer, depuis 1976, les meilleures solutions de sécurité haut de gamme pour ceux qui veulent dormir paisiblement en sachant qu'ils ont tout fait pour prévenir le vol.
-
 KRASER KR855Y Antivol Voiture, Canne Antivol Voiture, Plus Visible, Plus Sécurité, Fermeture Sans Clé Rapide Facile, Bloque Volant, Bloc Barre, Blocage Anti Vol Universel Auto, Camping-car, Fourgonhaute visibilité: frappant et dissuasif de par sa couleur jaune, puisqu'il est reconnaissable à distance dans toutes les situations, il est perceptible de jour comme de nuit pour dissuader les voleurs de s'approcher de votre véhicule. universel: valable pour tout type de véhicule (voiture, fourgonnette, camion, suv, etc.). il s'adapte au volant et ne l'endommage pas car il comprend des coussinets de protection adhésifs de différentes épaisseurs pour protéger le volant. il est recommandé de le placer autour d'un rayon du volant. facile à utiliser: serrure de voiture très pratique avec un design compact et très facile à utiliser. installez en quelques secondes et protégez votre véhicule de manière efficace et dissuasive. haute sécurité: mécanisme de verrouillage visible et résistant en acier haute performance pour maximiser la protection de votre véhicule et prolonger sa durée de vie. garantie kraser: en plus des produits de qualité, nous offrons un service et une garantie européens de 2 ans. pour toute question présente ou future, vous pouvez contacter kraser equipmotor pour une expérience d'achat 100% satisfaisante.
Les exclusions de garantie à ne jamais négliger
Chaque contrat d’assurance comporte des exclusions de garantie précisément listées dans les conditions générales. Les plus courantes concernent la conduite sous l’emprise de l’alcool ou de stupéfiants, l’absence de permis valide, l’usage du véhicule à des fins non déclarées (compétition, transport rémunéré non assuré), ou encore un défaut d’entretien manifeste ayant causé le sinistre.
Un piège fréquent concerne le conducteur secondaire : si une personne non déclarée au contrat provoque un accident, l’assureur peut appliquer une majoration de franchise, voire refuser une partie de l’indemnisation si elle ne répond pas aux critères d’âge ou d’expérience exigés. Mieux vaut donc déclarer systématiquement tout conducteur régulier, même occasionnel, pour éviter une mauvaise surprise au moment du sinistre. Ces subtilités contractuelles influencent directement ce qu’il restera financièrement à charge, un aspect indissociable de la franchise et du système de bonus-malus.
Franchise, bonus-malus, indemnisation : ce qui change le coût réel
La franchise, ce reste à charge souvent sous-estimé
La franchise correspond à la somme qui reste systématiquement à la charge de l’assuré après un sinistre, quel que soit le montant des réparations. Elle varie fortement selon les contrats : une franchise bris de glace peut être nulle, tandis qu’une franchise dommages tous accidents oscille souvent entre 150 et 500 euros. Certains contrats proposent une franchise réduite moyennant une prime plus élevée, un arbitrage à étudier selon la fréquence estimée des sinistres.
Le bonus-malus, un indicateur de confiance qui pèse sur la prime
Le coefficient de bonus-malus évolue chaque année selon la sinistralité responsable du conducteur. Il démarre à 1,00 et diminue de 5 % par année sans sinistre responsable, jusqu’à un plancher de 0,50 après treize ans sans accident. À l’inverse, chaque sinistre responsable majore ce coefficient de 25 %, ce qui peut rapidement faire grimper la prime de plusieurs centaines d’euros par an.
| Situation | Évolution du coefficient | Impact sur la prime |
|---|---|---|
| Année sans sinistre | -5 % | Baisse progressive |
| Sinistre responsable | +25 % | Hausse immédiate |
| Sinistre partiellement responsable | +12,5 % | Hausse modérée |
Vétusté, valeur à dire d’expert et plafonds d’indemnisation
Lors d’un sinistre, l’indemnisation tient compte de la vétusté du véhicule : plus celui-ci est ancien, plus la valeur retenue par l’expert diminue, ce qui peut créer un écart significatif entre le montant perçu et le coût de remplacement réel. Les contrats tous risques incluent parfois une clause de valeur à neuf pendant les premiers mois ou la première année suivant l’achat, un détail à vérifier avant de souscrire. Ces mécanismes financiers prennent tout leur sens une fois rapportés à un profil de conducteur concret, car chaque usage du véhicule appelle des arbitrages différents.
Adapter son assurance à son profil et à son usage du véhicule
Jeune conducteur et conducteur occasionnel : des profils à risque statistique
Le jeune conducteur, généralement défini comme titulaire du permis depuis moins de trois ans, paie une surprime pouvant atteindre 100 % la première année, en raison d’une sinistralité statistiquement plus élevée. Plusieurs leviers permettent de limiter ce surcoût : être déclaré comme conducteur secondaire sur le contrat d’un parent, opter pour la conduite accompagnée avant le permis, ou choisir un véhicule peu puissant classé dans une faible catégorie tarifaire.
Gros rouleur, véhicule électrique et stationnement : des critères qui pèsent sur la prime
Le kilométrage annuel influence directement le tarif : un conducteur principal parcourant plus de 20 000 km par an présente un risque statistique supérieur à celui qui n’utilise son véhicule que le week-end. Les véhicules électriques, souvent plus coûteux à réparer en raison du prix des batteries, justifient fréquemment une formule tous risques même pour des modèles de milieu de gamme. Le mode de stationnement compte également : un véhicule garé en garage fermé bénéficie généralement d’un tarif plus avantageux qu’un stationnement en rue, exposé au vol et au vandalisme.
Pour les conducteurs qui garent leur véhicule en extérieur, certains accessoires de protection limitent les risques d’effraction et de dégradation.
-
 LOETAD Bâche Voiture Exterieur Housse de Protection Voiture 470x180 x150cmDimensions Idéales pour Votre Véhicule : Avec des mesures de 470 x 180 x 150 cm, cette housse s'adapte parfaitement à la plupart des berlines et utilitaires, garantissant une protection optimale. Vérifiez la taille de votre voiture avant l'achat Protection Thermique et Antigel : La couche intérieure est fabriquée en polyester et taffetas de haute qualité avec une surface argentée, elle bloque efficacement les UV et la chaleur en été, tout en empêchant le gel sur le vitrage en hiver. Idéale pour contrer la poussière, la neige et les déjections d'oiseaux Matériau Flexible et Résistant : La couche extérieure est en feuille d'aluminium souple, cette housse protège la carrosserie de votre voiture des rayures sans endommager la peinture, offrant une durabilité supérieure Sécurité Nocturne Améliorée : Équipée de 6 lignes réfléchissantes avec lumières fluorescentes, cette housse assure la visibilité de votre véhicule même dans l'obscurité, réduisant le risque de dommages causés par d'autres véhicules Conception Pratique et Professionnelle : Avec un bord élastique et des boucles de sécurité, elle reste en place même par temps venteux. Le sac de rangement inclus facilite le transport, et la fermeture éclair latérale permet un accès facile à votre voiture sans retirer la housse
-
 Housse de Voiture - Housse de Voiture - Housse argentée étanche - pour Tous Types de Voitures/bâche de Protection pour véhicules AutomobilesCette bâche / bâche de protection pratique est résistante à la neige contre le froid et la neige, imperméable à la pluie et à l'humidité, coupe-vent et protection UV contre le rayonnement solaire Doux pour la peinture: housse de voiture en argent classique comme housse de voiture pour une manipulation en douceur de la peinture de votre véhicule Universellement adapté: cette housse s'adapte à de nombreux types de voitures tels que SUV, voiture de sport, berline, coupé, cabriolet et bien d'autres. 120 grammes / m2 - bâche extra épaisse et résistante à la déchirure pour une utilisation intensive Résistant à la déchirure: montage facile et extensibilité de la bâche pour la protection / couverture - parfait comme garage complet / demi-garage
-
 Amazon Basics Bâche automobile argentée résistante aux intempéries, tissu Oxford 150 D, berlines jusqu’à 483 cmLa housse de voiture convient aux berlines d'une longueur comprise entre 460 et 483 cm, comme la Volkswagen Passat CC 2008-2012, la BMW 320i 2020-2023, etc. Protège votre voiture des éléments extérieurs comme les rayons UV nocifs, la poussière, la saleté, le vent, la pluie, la neige, la glace et les débris végétaux Fabriqué en robuste polyester Oxford 150 D, plus solide et résistant aux déchirures que le polyester 190 T habituel ; le revêtement argenté de la bâche reflète les rayons UV nocifs Bande élastique intégrée (à l’avant et à l’arrière de la bâche) pour une meilleure tenue ; sangles de fixation avec boucles ajustables (à l’avant et à l’arrière de la bâche) pour plus de fiabilité, même les jours de grand vent 2 poches à rétroviseurs pour une couverture optimale ; fermeture éclair au niveau de la portière pour accéder facilement au siège côté conducteur ; 6 bandes réfléchissantes pour une meilleure visibilité à la nuit tombée Sac de rangement intégré pour un accès facile et un rangement compact quand la bâche ne sert pas Remarque : seule une housse plus grande que votre véhicule peut couvrir votre véhicule, veuillez donc prendre connaissance des dimensions de votre voiture avant l'achat. Cette housse ne convient pas aux camionnettes, aux véhicules utilitaires sport, aux voitures à hayon et aux voitures de sport dotées d'un long capot moteur
Prêt de volant et usages mixtes
Prêter son véhicule à un tiers non déclaré expose à des complications en cas d’accident : certains contrats limitent l’indemnisation ou appliquent une franchise majorée si le conducteur au moment du sinistre n’est ni le conducteur principal ni un conducteur secondaire déclaré. Un usage mixte, mêlant trajets domicile-travail et déplacements professionnels, doit également être signalé à l’assureur sous peine de nullité partielle de garantie. Une fois ces paramètres ajustés au profil, encore faut-il savoir réagir efficacement le jour où un sinistre survient réellement.
En cas d’accident ou de sinistre : démarches, délais et bons réflexes
Les étapes immédiates après un accident
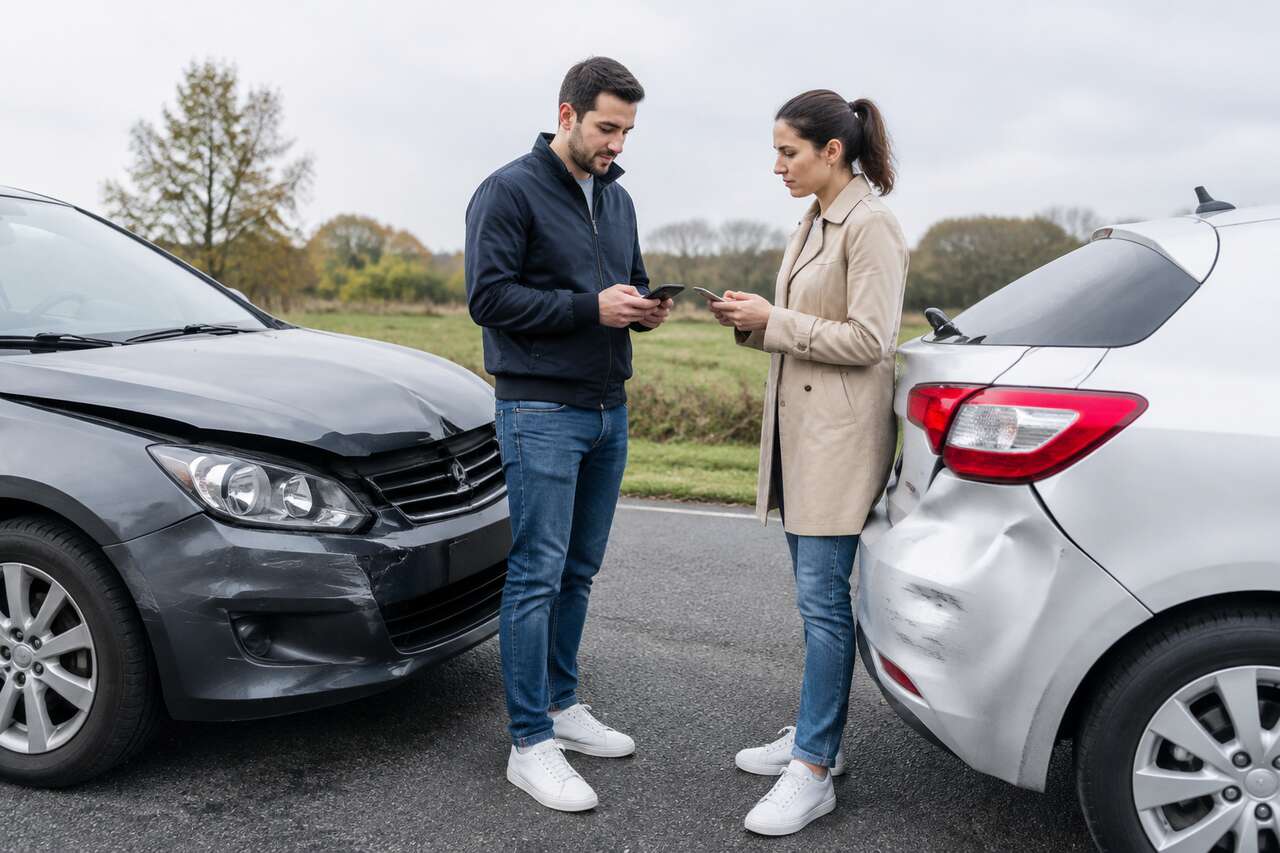
Sur place, la priorité consiste à sécuriser les lieux et à porter assistance si nécessaire, avant de remplir un constat amiable avec l’autre partie impliquée. Ce document, cosigné par les deux conducteurs, sert de base factuelle à l’assureur pour déterminer les responsabilités. Il est essentiel de décrire précisément les circonstances, de ne rien signer sous pression et de photographier les dommages ainsi que la position des véhicules.
Déclaration de sinistre : respecter les délais légaux
La déclaration de sinistre doit être transmise à l’assureur dans un délai de cinq jours ouvrés suivant l’accident, réduit à deux jours ouvrés en cas de vol. Passé ce délai, l’assureur peut invoquer la forclusion et refuser toute indemnisation, sauf cas de force majeure dûment justifié. La déclaration peut aujourd’hui s’effectuer en ligne, par téléphone ou via une application mobile selon les assureurs.
Expertise, indemnisation et véhicule de remplacement
Après réception du dossier, l’assureur mandate généralement un expert pour évaluer les dommages, sauf pour les sinistres mineurs traités sans expertise. Les délais d’indemnisation varient selon la complexité du dossier, mais la loi impose un versement sous trois mois à compter de l’accord amiable ou de la décision d’expertise pour les dommages corporels. Pour accélérer le traitement, quelques réflexes simples font la différence :
- conserver tous les justificatifs (factures, devis, photos)
- répondre rapidement aux sollicitations de l’expert
- vérifier si le contrat inclut une garantie véhicule de remplacement, souvent limitée en durée
- solliciter l’assistance en cas d’immobilisation, notamment pour le remorquage
Un dossier bien documenté dès les premières heures reste le meilleur levier pour obtenir une indemnisation rapide et conforme au préjudice réellement subi.
Choisir une assurance auto adaptée revient finalement à arbitrer entre un risque accepté et un coût maîtrisé, en fonction de son véhicule, de son usage et de son profil de conducteur. Relire régulièrement son contrat, ajuster ses garanties à mesure que la situation évolue, reste le meilleur moyen d’éviter les mauvaises surprises le jour où un sinistre survient.


